
⚠️ ACTUALIZACIÓN IMPORTANTE (29/01/2026)
El Congreso de los Diputados, mediante Resolución de 27 de enero de 2026 (BOE de 28 de enero), ha acordado la derogación del Real Decreto-ley 16/2025.
- La modificación del art. 107.4 del TRLRHL (coeficientes de la Plusvalía) dejó de estar vigente el 28 de enero de 2026.
- Los actos firmes dictados durante su vigencia (del 24/12/2025 al 27/01/2026) mantienen su validez, pero la norma ya no se aplica a hechos imponibles futuros.
- Ten muy en cuenta las fechas si en tu examen práctico te plantean un supuesto de cálculo de Plusvalía en este intervalo temporal.
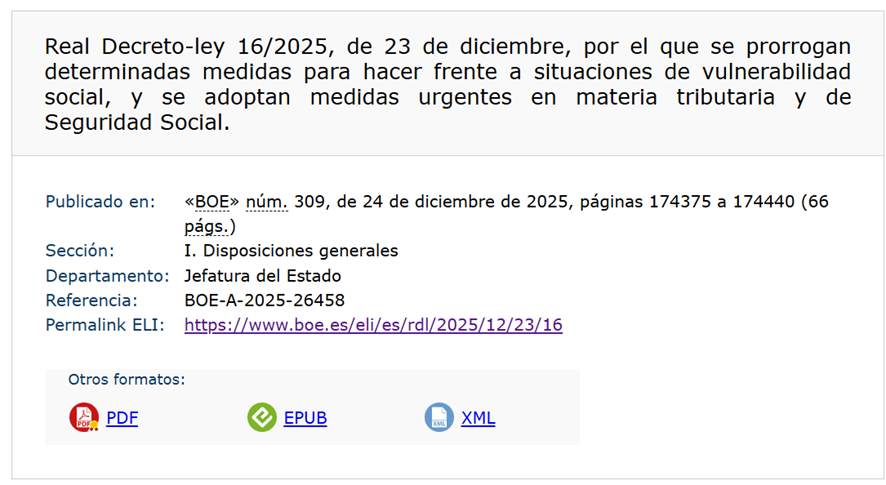
El reciente Real Decreto-ley 16/2025, de 23 de diciembre de 2025, por el que se prorrogan determinadas medidas para hacer frente a situaciones de vulnerabilidad social y se adoptan acciones urgentes en materia tributaria y de Seguridad Social, ha introducido una novedad legislativa de gran calado: la modificación del artículo 107.4 del Real Decreto-ley 2/2004, de 5 de marzo (Texto Refundido de la Ley Reguladora de las Haciendas Locales).
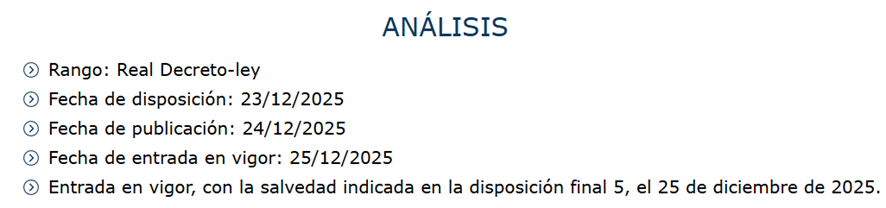
Esta modificación ha entrado oficialmente en vigor con fecha de 1 de enero de 2026, marcando el inicio del ejercicio fiscal con nuevos criterios de cálculo.
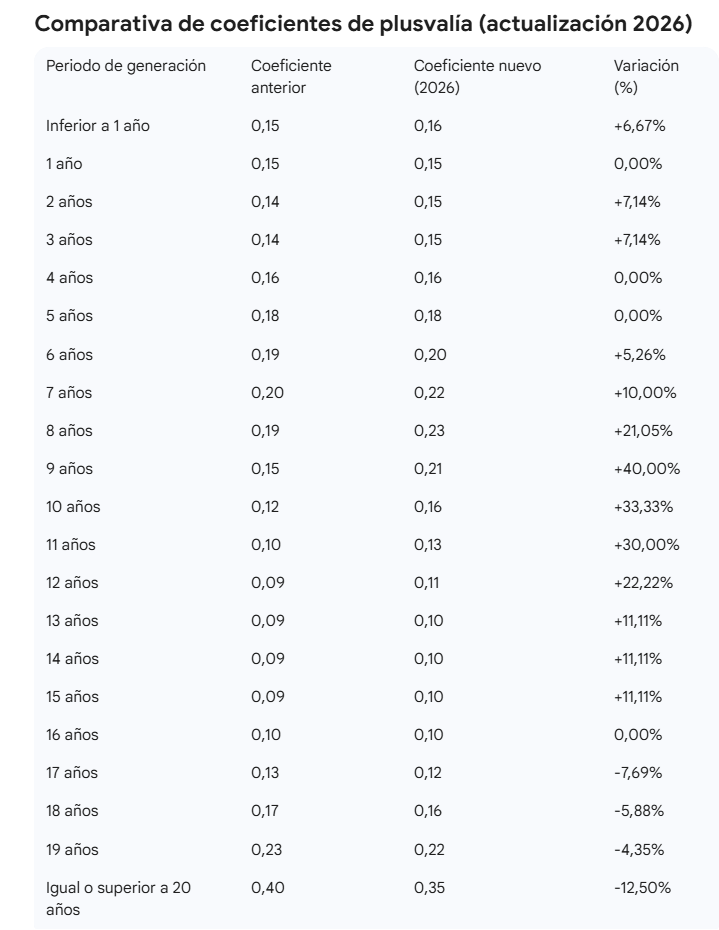
En concreto, este cambio normativo afecta directamente a los coeficientes que se aplican para el cálculo de la base imponible por el método objetivo del Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana, conocido comúnmente como “Plusvalía”. Estos coeficientes son esenciales para determinar la carga tributaria en las transmisiones de inmuebles.
Es importante destacar que, al tratarse de una modificación que procede de un Real Decreto-ley, la norma aún debe ser sometida al trámite de convalidación por el Congreso de los Diputados dentro del plazo de los 30 días siguientes a su promulgación.
Finalmente, tal y como prevé el artículo 86 de la Constitución Española, el Congreso de los Diputados ha ejercido su control parlamentario y ha votado en contra de la convalidación, resultando en la derogación de la norma.
Esto significa que, aunque la modificación tuvo plenos efectos jurídicos desde el 1 de enero hasta la publicación de su derogación (28 de enero de 2026), actualmente esos nuevos coeficientes han sido expulsados del ordenamiento jurídico. Para tu preparación, es fundamental distinguir qué normativa estaba vigente en la fecha exacta del devengo del impuesto.
¿Quieres asegurar tu plaza dominando cada cambio normativo? Si vas a prepararte con Estudia con Zenobia tus oposiciones a Corporaciones Locales, tendrás acceso a este y otros cambios legislativos desglosados y actualizados en nuestro temario. No dejes tu examen al azar y estudia con material al día.
